【医療・生命保険加入率】
医療保険約80~90%前後
生命保険約80%程の加入率
日本では高確率で保険加入しています。
【死亡保障(受取総額)】
男性1261万円、女性610万円
【入院保険(受取月額)】
5千円~1万円/月(1日)が平均
年齢や考えで設定額は違います。
【毎月、毎年の保険支払負担額】
世帯月額平均は約30,000前後
(死亡・医療・がん・学資総額)
貯金等で賄える家庭にとっては
保険不要と言われますが
一家の大黒柱が倒れたら
不安なので保険加入しています。
30代前半に加入【保険内訳】
【家族合計 11,578円/月】
妻入院保険3,135円/月
夫入院保険2,485円/月
夫がん保険2,908円/月
夫死亡保険3,050円/月
※内訳は下記記事で紹介
各家庭考え方はそれぞれですが
他人の保険内訳どうなの?
気になる方は参考にお読みください。

にほんブログ村
生命・入院保険は各家庭次第
 妻
個人次第です
十分な貯蓄がある家庭は勿論
低所得世帯でも当面の生活費や
貯金があれば不要な事もあります。
【保険不要】
・貯蓄多く不測事態に対応可
・一定の公的保証がある
【保険必要】
・十分な貯蓄がなく生活に不安
・子供が多い家庭
・子育て中
・多額なローン返済中(家以外)
ローン返済がある場合の月額負担
 妻
住宅ローンは
契約者が死亡すれば
返済義務がなくなりますが
病気で収入が減ると生活困窮
住宅ローン契約者は団体信用生命保険で
契約者が死亡または高度障害になると
保険会社が残債を全額返済してくれますが
自動車・教育ローンがある場合は
返済者が亡くなっても働けなくても
家族に返済義務は継続します。
妻ゼロにならない借金の
月額返済額は要確認です
育英会の奨学金は
本人死亡や精神疾患で働けない場合
申請により免除手続きが可能です。
(借金返済を後回しにできる場合あり)
公的保証について
【十分な蓄え】と
【公的保証】を活用すれば保険不要。
妻公的保証は
保険契約時に確認必須
日本の公的保証は充実
・日本国民は皆保険制度
・高額医療制度
・遺族年金
【国民皆保険制度】
保険料を納めれば窓口で
自己負担2割~3割で受診できます。
地域により子供医療費は無料
または定額400円~500円です。
※地方自治体により異なります。
【高額医療制度】
同一月に高額な医療費を支払った際
限度額を超えた金額分は
国から払い戻されます。
※自己負担限度額は所得で異なります。
妻世帯収入多いと限度額も高額
年収770万~ は167,400+α
年収1,160万~は252,600+α
※制度金額の見直し要確認
月額16万、25万円の限度額が
数か月続くと厳しいかもしれません。
住民税非課税世帯の上限35,400円/月です。
※全国保険協会HP等に限度額詳細あり
【70歳以上高額医療制度】
現役並み所得者:80,100円
一般 :18,000円
住民税非課税者: 8,000円
※個人負担額は少額です。
【遺族年金】
夫が亡くなった場合
配偶者と18歳に到達するまでの子に
(障害等級2級までの子は20歳まで)
一定額の遺族年金の支給があります。
妻・十分な貯蓄の有無
・子供の数と年齢
が検討材料です。
大黒柱が倒れると高等教育費や
部活に充てる出費は厳しくなります。
有難い公的保証では
子供の希望すは
叶えられない事になる場合も
頑張って働き収入が増えると
高額医療制度の
自己負担支払いは大きくなります。
妻税の再分配制度は
中間層が苦しい
保険 年額いくら
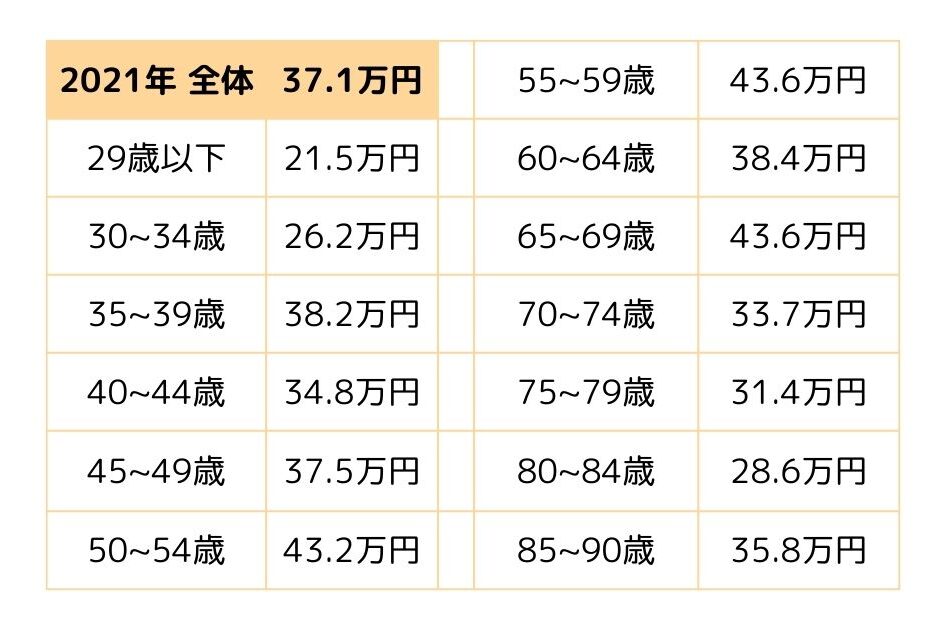
生命保険に関する全国実態調査情報引用
妻平均は年額37万程
月額は3万円程です
平均値と家庭の保険料と比較!
妻同世代の50代は
年額43万以上で
月額3.6万円です。
子供が産まれたら学資保険加入が
常識だった時代もあります。
妻大切な事は周りに流されず
自身の家計と向き合う事
それでも若い頃は
周りと比較してしまう。
満期ボーナスがある積立保険や
学資保険は月額保険料が高額
妻お金が無く加入できなかった
学資保険ですが
無理せず正解だったと思う
けど投資はしたかった。
保険料は無理しない掛け金
 知人
結婚したら
安くてもいいから
保険入った方がいいよ
例外なく助言を頂きました。
結婚を機に退職し収入がなくなり
妻は一度保険を解約しました。
夫も保険加入してなく
子供が産まれるタイミングで
医療・死亡保険に加入しました。
掛け捨ては勿体ないと言われましたが
貯蓄保険の余裕なく全て掛け捨てです。
【実例】子3人世帯の保険内容
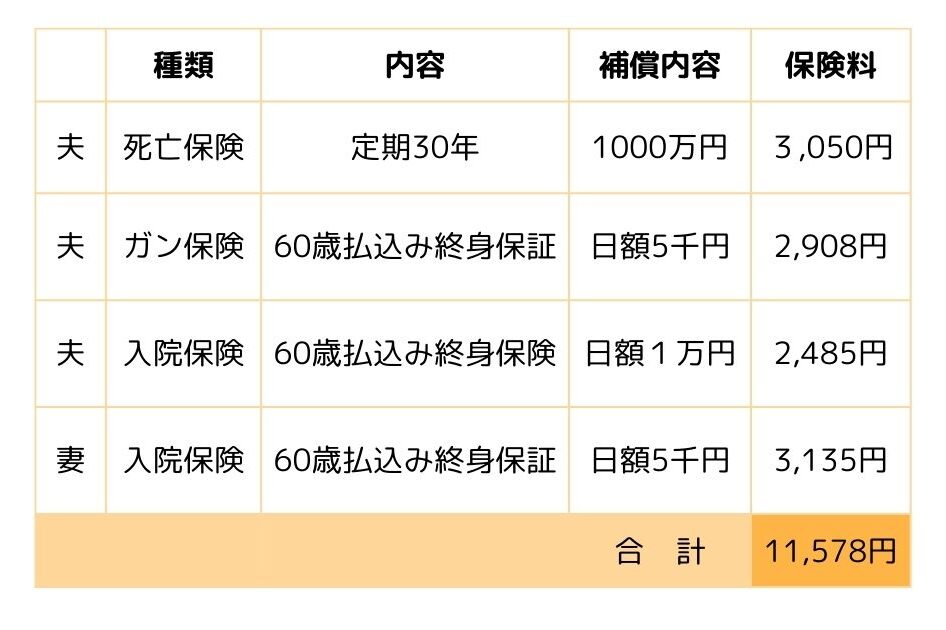
2008年(夫32歳)に最低限で検討し
これまで内容の変更していません。
子供3人出産する予定で
年齢や定年を考慮し60歳払い込みです。
医療保険内訳
特約や保証内容細かい詳細は省略します。
子供達は今現在、保険未加入です。
※中高生まで医療費や入院費の補助あり
学校で団体保険に加入しています。
保険は毎年刷新されると思いますが
高年齢で加入すると保険料高額になります。
妻片働きのため
保証内容は夫に厚く
妻は医療保険だけ
保険は未来予想契約です。
検討時にまだ誕生してない
将来の子供の数や年齢も考えました。
【入院保険の検討内容】
毎月の保険料から検討し
入院時、日額5千~1万円程
【がん保険の検討内容】
ガン家系で念のため夫だけ加入
【死亡保障1千万】
末子の出産と年齢を予想し
定期30年で組みました。
子の自立を希望しています。
妻夫死亡1千万は少ない
かもしれませんが
公的保証と貯金がある
「葬式代は家族に迷惑かけず保険代で」
と言われた事がありますが
葬式を豪華する予定はなく
貯金で賄いたいと考えてます。
周りに流されず、検討する事が大切。
あと約10年で60歳
年金生活間もなくです。
月額の保険料0が理想です。
子供の人数が多いと
先の心配と出費は増えます。
生命保険は不要か必要か

今までの総支払額は
11,578×12月×16年=2,222,976円
総支払額はかなりの金額です。
でも貯金のない30代前半で
夫に不幸があれば露頭に迷います。
うちの加入保険は
・夫がん保険➡アフラック
・夫婦医療保険➡オリックス生命
・夫死亡保険➡オリックス生命
16年前ネット契約保険です
保険業社の種類は豊富ですので
保険相談も1つの手段です。
★
私自身、家購入の際に一度
FPさんに無料でキャッシュフロー表を
作成して頂いたのがきっかけで
20年先、30年先の家計を考えました。
保険料の見直しして投資にまわすなど
別の方法で将来へ備える事もできます。
妻保険の加入率は8割
必要か不要かは
個人の考え方次第です
新婚当時↓貧乏時代

ポチッが励みです。
にほんブログ村


コメント
コメント一覧 (2件)
[…] […]
[…] […]